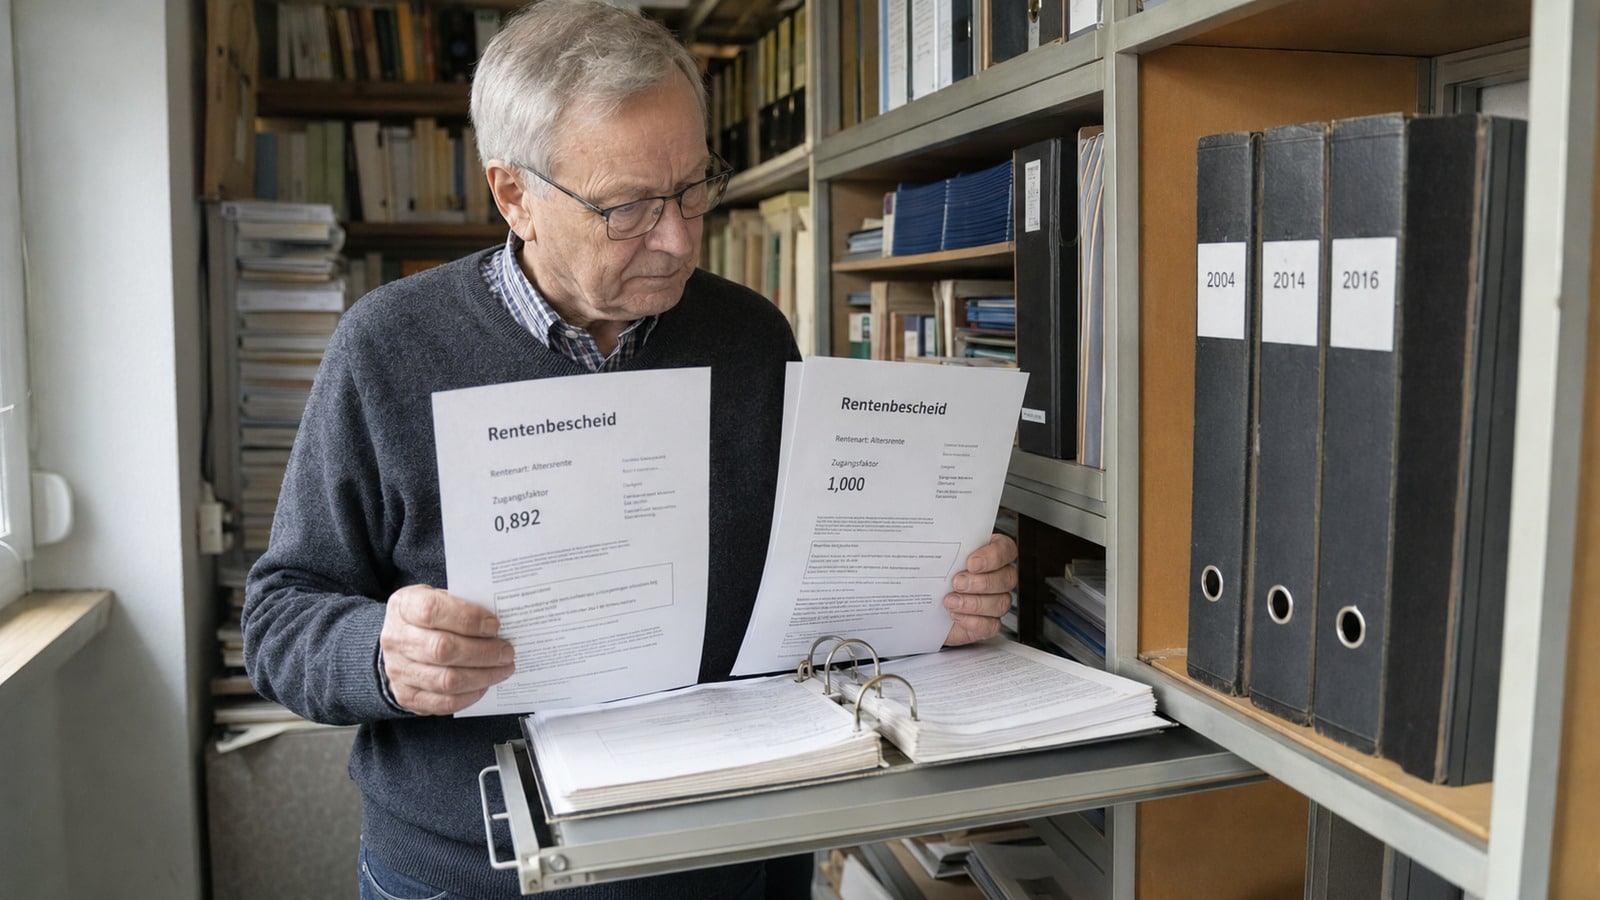
Den Rentenstart aufzuschieben wirkt wie ein sicherer Gewinn, weil die spätere Monatsrente steigt. Doch bei einem Jahr ohne Rentenzahlung können zunächst 22.960,80 Euro fehlen. Wer stattdessen die Regelaltersrente bezieht und im selben Umfang weiterarbeitet, hat diesen Betrag bereits auf dem Konto. Der höhere Rentenzuschlag der Aufschubvariante holt den Vorsprung im Modell aber erst nach rund 17 Jahren auf.
Voraussetzung für den Zuschlag ist, dass die Altersrente nach Erreichen der Regelaltersgrenze noch nicht bezogen wird. Dann steigt der Zugangsfaktor für jeden Aufschubmonat um 0,5 Prozent. Nach zwölf Monaten sind das 6 Prozent. Wer währenddessen rentenversicherungspflichtig weiterarbeitet, sammelt zusätzlich neue Entgeltpunkte.
Diese Rechnung ist richtig, beantwortet aber noch nicht die entscheidende Geldfrage. Altersrentner können unbegrenzt hinzuverdienen. Deshalb besteht nach Erreichen der Regelaltersgrenze eine zweite Möglichkeit: Die volle Rente beginnt sofort, während die Beschäftigung weiterläuft.
Zwei Wege mit demselben Arbeitsjahr
Das Modell orientiert sich an den aktuellen Werten der Rentenversicherung. Unterstellt werden 45 Entgeltpunkte vor dem zusätzlichen Arbeitsjahr. Beim aktuellen Rentenwert von 42,52 Euro ergibt das eine monatliche Bruttorente von 1.913,40 Euro.
In beiden Varianten arbeitet die versicherte Person zwölf Monate mit einem Durchschnittsverdienst weiter und zahlt eigene Rentenbeiträge. Bei sofortigem Bezug einer Altersvollrente ist dafür ein Verzicht auf die Versicherungsfreiheit gegenüber dem Arbeitgeber nötig. Die Arbeitsentgelte sind damit vergleichbar. Steuern sowie Beiträge zur Kranken- und Pflegeversicherung bleiben in der Modellrechnung außen vor.
| Modell nach der Regelaltersgrenze | Rente im zusätzlichen Arbeitsjahr | Monatsrente danach |
|---|---|---|
| Rente sofort beziehen und weiter Beiträge zahlen | 22.960,80 Euro brutto | rund 1.959,74 Euro |
| Rentenbeginn zwölf Monate aufschieben | 0 Euro | rund 2.073,28 Euro |
Die erste Variante folgt einem Beispiel der Rentenversicherung. Dort bringt ein Jahr mit halbem Durchschnittsverdienst und eigenen Beiträgen später 23,17 Euro zusätzliche Monatsrente. Bei vollem Durchschnittsverdienst sind es rechnerisch rund 46,34 Euro. Zusammen mit der bisherigen Rente ergeben sich 1.959,74 Euro.
Beim Aufschub entsteht ein weiterer Entgeltpunkt. Insgesamt werden damit 46 Punkte mit dem um 6 Prozent erhöhten Zugangsfaktor bewertet. Daraus ergeben sich rund 2.073,28 Euro monatlich. Wie Entgeltpunkte aus dem Verdienst entstehen, zeigt die Übersicht zum Berechnen von Rentenpunkten.
113,54 Euro müssen einen großen Vorsprung aufholen
Nach dem zusätzlichen Arbeitsjahr liegt die aufgeschobene Rente im Modell monatlich rund 113,54 Euro höher. Dafür wurden zuvor 22.960,80 Euro Bruttorente nicht ausgezahlt. Teilt man den anfänglichen Vorsprung durch die spätere Differenz, dauert das Aufholen rund 202 Monate. Das sind knapp 17 Jahre nach Beginn der aufgeschobenen Rente.
Der genaue Wendepunkt kann abweichen. Zusätzliche Beiträge aus einer Beschäftigung werden bei bereits laufender Rente zu einem gesetzlich bestimmten Termin berücksichtigt. Rentenanpassungen, Steuern, Kranken- und Pflegebeiträge sowie der persönliche Versicherungsverlauf verändern die Nettorechnung ebenfalls. Der Vergleich zeigt deshalb keine allgemeingültige Empfehlung, sondern die Größenordnung.
Wichtig ist außerdem die Alternative ohne eigene Rentenbeiträge. Wer nach der Regelaltersgrenze eine Altersvollrente bezieht, ist grundsätzlich rentenversicherungsfrei. Der Arbeitgeber zahlt seinen Anteil weiter, doch allein daraus wächst die persönliche Rente nicht. Für eine Erhöhung muss der Beschäftigte auf die Versicherungsfreiheit verzichten oder eine Teilrente beziehen. Dieser Verzicht gilt für die Zukunft und bleibt während der Beschäftigung bindend.
Mehr Monatsrente ist nicht automatisch mehr Gesamtrente
Der gesetzliche Zuschlag von 0,5 Prozent je Aufschubmonat ist dauerhaft. Das regelt Paragraf 77 SGB VI. Die Deutsche Rentenversicherung erläutert zugleich in ihrer aktuellen Broschüre zur Altersrente mit Hinzuverdienst, wie sich eigene Beiträge nach der Regelaltersgrenze auswirken.
Für die Entscheidung sollten deshalb mindestens zwei persönliche Berechnungen vorliegen. Die eine zeigt Rente plus Beschäftigung und freiwillig fortgesetzte Versicherungspflicht. Die andere zeigt den vollständigen Aufschub mit Zuschlag und weiteren Entgeltpunkten. Auch der mögliche Steuerbonus der Aktivrente gehört in beide Varianten, wenn die Voraussetzungen erfüllt sind.
Wer nur auf die höhere spätere Monatsrente schaut, übersieht den Preis der nicht bezogenen Monate. Vor dem Rentenantrag sollte deshalb nicht nur die Rente nach dem Aufschub berechnet werden. Ebenso wichtig ist der Zeitpunkt, an dem die höhere Zahlung den anfänglichen Verzicht tatsächlich aufgeholt hat.