
Die gesetzlichen Renten sind zum 1. Juli 2026 um 4,24 Prozent gestiegen. Aus 1.500 Euro Rente wurden damit 1.563,60 Euro, also 63,60 Euro mehr im Monat vor Abzügen. Die Erhöhung gilt bundesweit für alle Renten der gesetzlichen Rentenversicherung und kommt automatisch, ein Antrag ist nicht nötig.
Auf dieser Seite
Zum 1. Juli 2027 erwartet die Bundesregierung eine weitere Erhöhung um 4,09 Prozent. Das ist noch eine Prognose, endgültig festgelegt wird der Satz im Frühjahr 2027.
Rentenerhöhung 2027 soll 4,09 Prozent bringen
Laut dem Entwurf des Rentenversicherungsberichts 2026 sollen die Renten zum 1. Juli 2027 um 4,09 Prozent steigen. Im Frühjahr hatte die Deutsche Rentenversicherung noch mit 4,4 Prozent gerechnet.
| Rente heute | Mögliches Plus | Rente ab Juli 2027 |
|---|---|---|
| 800,00 € | 32,72 € | 832,72 € |
| 1.000,00 € | 40,90 € | 1.040,90 € |
| 1.200,00 € | 49,08 € | 1.249,08 € |
| 1.500,00 € | 61,35 € | 1.561,35 € |
| 2.000,00 € | 81,80 € | 2.081,80 € |
Die Beträge sind Modellrechnungen und noch kein Anspruch. Den endgültigen Satz gibt das Bundesarbeitsministerium im Frühjahr 2027 bekannt, sobald alle Lohndaten vorliegen. Festgelegt wird er per Verordnung der Bundesregierung mit Zustimmung des Bundesrates (§ 69 SGB VI). Wie stark sich eine Prognose noch bewegen kann, zeigte das Jahr 2026: Erwartet wurden im Herbst 2025 noch 3,73 Prozent, beschlossen wurden 4,24 Prozent.
So viel mehr Rente bringt die Rentenerhöhung 2026
Seit dem 1. Juli 2026 sind die Renten um 4,24 Prozent höher. Ausgangspunkt ist deine Monatsrente bis Juni 2026 vor Abzug der Kranken- und Pflegeversicherung. Diesen Betrag findest du in deiner Rentenanpassungsmitteilung als bisherige Rente.
| Rente bis Juni 2026 | Monatliches Plus | Rente seit Juli 2026 |
|---|---|---|
| 800,00 € | 33,92 € | 833,92 € |
| 1.000,00 € | 42,40 € | 1.042,40 € |
| 1.200,00 € | 50,88 € | 1.250,88 € |
| 1.500,00 € | 63,60 € | 1.563,60 € |
| 2.000,00 € | 84,80 € | 2.084,80 € |
Gerechnet ist mit dem veröffentlichten Erhöhungssatz von 4,24 Prozent. Dein Bescheid rechnet mit deinen Entgeltpunkten und dem neuen Rentenwert von 42,52 Euro, deshalb sind Abweichungen um einige Cent möglich. Beginnt deine Rente erst nach dem 1. Juli, wird sie gleich mit dem neuen Rentenwert berechnet, eine gesonderte Erhöhung gibt es dann erst zum nächsten 1. Juli.
Aufs Jahr gerechnet bringt die Erhöhung bei 1.500 Euro Rente 763,20 Euro mehr vor Abzügen. Im Jahr 2026 selbst sind es 381,60 Euro, weil das Plus erst ab Juli gezahlt wird.
Rechne eine bereits erhöhte Rente nicht noch einmal mit 4,24 Prozent hoch. Deine heutige Rente ist dagegen die richtige Ausgangszahl, wenn du die Erhöhung 2027 abschätzen willst.
Alle Rentenerhöhungen seit 2000 im Überblick
Seit dem Jahr 2000 sind die Renten in fast jedem Jahr gestiegen. Nullrunden gab es 2004 bis 2006 und 2010 in ganz Deutschland sowie 2021 im Westen. Die bisher höchste Erhöhung brachte das Jahr 2022 mit 5,35 Prozent im Westen und 6,12 Prozent im Osten. Seit 2024 steigen die Renten in Ost und West um denselben Satz.
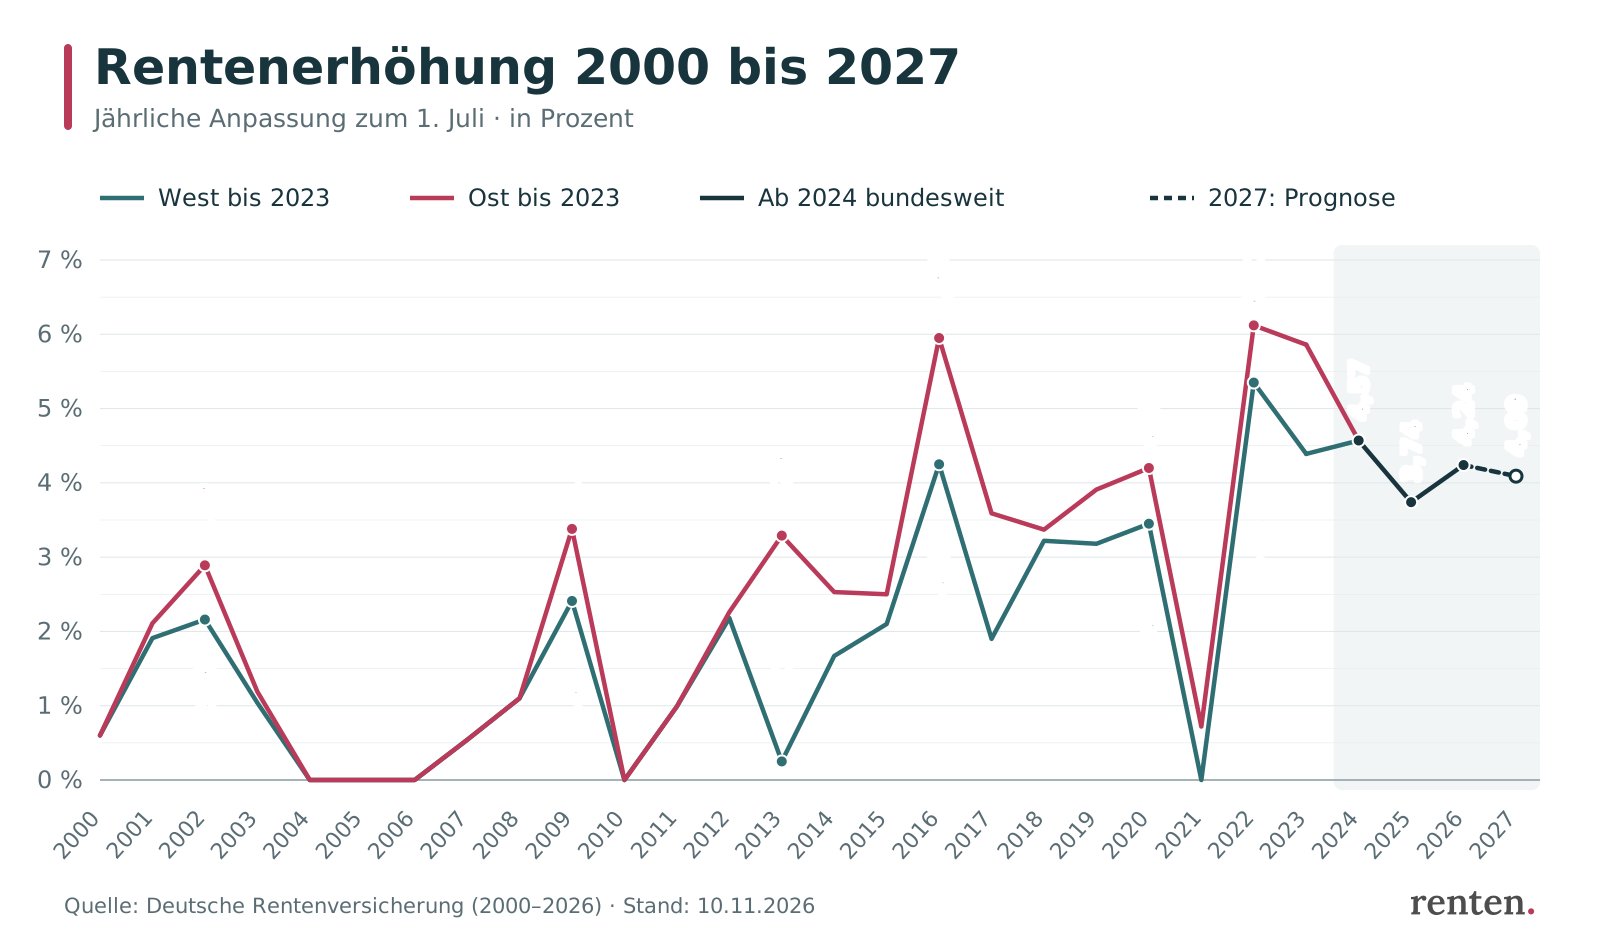
| Jahr (jeweils 1. Juli) | West | Ost |
|---|---|---|
| 2027 | 4,09 %* | 4,09 %* |
| 2026 | 4,24 % | 4,24 % |
| 2025 | 3,74 % | 3,74 % |
| 2024 | 4,57 % | 4,57 % |
| 2023 | 4,39 % | 5,86 % |
| 2022 | 5,35 % | 6,12 % |
| 2021 | 0,00 % | 0,72 % |
| 2020 | 3,45 % | 4,20 % |
| 2019 | 3,18 % | 3,91 % |
| 2018 | 3,22 % | 3,37 % |
| 2017 | 1,90 % | 3,59 % |
| 2016 | 4,25 % | 5,95 % |
| 2015 | 2,10 % | 2,50 % |
| 2014 | 1,67 % | 2,53 % |
| 2013 | 0,25 % | 3,29 % |
| 2012 | 2,18 % | 2,26 % |
| 2011 | 0,99 % | 0,99 % |
| 2010 | 0,00 % | 0,00 % |
| 2009 | 2,41 % | 3,38 % |
| 2008 | 1,10 % | 1,10 % |
| 2007 | 0,54 % | 0,54 % |
| 2006 | 0,00 % | 0,00 % |
| 2005 | 0,00 % | 0,00 % |
| 2004 | 0,00 % | 0,00 % |
| 2003 | 1,04 % | 1,19 % |
| 2002 | 2,16 % | 2,89 % |
| 2001 | 1,91 % | 2,11 % |
| 2000 | 0,60 % | 0,60 % |
Dass die Renten in manchen Jahren gleich blieben, liegt an der Rentengarantie nach § 68a SGB VI. Sie verhindert, dass der Rentenwert sinkt, garantiert aber kein Plus. 2021 betraf die Nullrunde nur den Westen, im Osten stiegen die Renten wegen der laufenden Angleichung um 0,72 Prozent. Seit Juli 2023 ist der Rentenwert in Ost und West gleich, seit 2024 auch der Erhöhungssatz.
Wie viel in 5, 10 und 26 Jahren zusammenkam
Mehrere Erhöhungen lassen sich nicht einfach addieren, weil jede auf den bereits erhöhten Betrag des Vorjahres wirkt. Zusammengerechnet ergibt sich:
| Zeitraum | Plus West | Plus Ost |
|---|---|---|
| Juli 2021 bis Juli 2026 | 24,4 % | 27,0 % |
| Juli 2016 bis Juli 2026 | 39,6 % | 48,3 % |
| Juli 2000 bis Juli 2026 | 71,2 % | 96,8 % |
Aus 1.000 Euro Rente im Juli 2000 wurden so bis Juli 2026 rund 1.712 Euro im Westen und 1.968 Euro im Osten. Der höhere Zuwachs im Osten enthält die frühere Angleichung an den Westwert und lässt sich deshalb nicht in die Zukunft fortschreiben.
Was nach Abzügen von der Rentenerhöhung bleibt
Von der Erhöhung kommt nicht alles auf dem Konto an, weil mit der Rente auch die Beiträge zur Kranken- und Pflegeversicherung steigen. Als Pflichtmitglied der Krankenversicherung der Rentner zahlst du 7,3 Prozent Krankenversicherungsbeitrag und die Hälfte des Zusatzbeitrags deiner Krankenkasse. Den Pflegebeitrag trägst du allein. Was nach Abzügen übrig bleibt, kannst du mit unserem Renten-Auszahlungsrechner prüfen.
Beispiel mit 3,0 Prozent Zusatzbeitrag und 3,6 Prozent Pflegebeitrag (Rentner mit Kindern): Zusammen gehen 12,4 Prozent ab. Von 63,60 Euro Plus bei 1.500 Euro Rente bleiben dann rund 55,71 Euro im Monat, noch vor einer möglichen Einkommensteuer. Mit anderem Zusatzbeitrag, ohne Kinder oder als freiwillig Versicherter fällt das Ergebnis anders aus.
Muss ich auf die Rentenerhöhung Steuern zahlen?
Ja, die Erhöhung ist voll steuerpflichtig. Sobald dein persönlicher Rentenfreibetrag feststeht, bleibt er als fester Eurobetrag gleich. Jede spätere Erhöhung zählt deshalb vollständig zum steuerpflichtigen Teil deiner Rente.
Steuerpflichtig heißt aber nicht, dass das Plus ans Finanzamt geht. Ob du deine Rente versteuern musst, hängt von deinen gesamten Einkünften, den abziehbaren Ausgaben und dem Grundfreibetrag ab. Durch die Erhöhung kann erstmals Steuer fällig werden, eine feste Rentenhöhe als Grenze gibt es aber nicht.
Wann wird die Rentenerhöhung ausgezahlt?
Die höhere Rente gilt für alle ab Juli. Überwiesen wird die erste erhöhte Rente aber an zwei verschiedenen Terminen, je nachdem, wann deine Rente begonnen hat (§ 118 und § 272a SGB VI):
| Rentenbeginn | Zahlungsweise | Erste erhöhte Rente 2026 |
|---|---|---|
| bis einschließlich März 2004 | im Voraus | 30. Juni 2026 |
| ab April 2004 | am Monatsende | 31. Juli 2026 |
Wer erst Ende Juli mehr bekommt, erhält also keine verspätete Erhöhung, sondern die ganz normale Juli-Rente zum üblichen Auszahlungstermin.
Rentenanpassungsmitteilung prüfen und Widerspruch einlegen
Über die neue Rentenhöhe informiert dich die Rentenanpassungsmitteilung. Sie nennt den bisherigen und den neuen Betrag, die Beiträge zur Kranken- und Pflegeversicherung und den Zahltermin. 2026 wurde sie im Juni und Juli verschickt. Fehlt sie dir, kannst du sie beim Renten Service der Deutschen Post anfordern.
Hältst du die Anpassung für falsch, kannst du innerhalb eines Monats Widerspruch einlegen, bei Bekanntgabe im Ausland innerhalb von drei Monaten (§ 84 SGG). Die Frist beginnt mit der Bekanntgabe des Schreibens, nicht am 1. Juli. Maßgeblich ist die Rechtsbehelfsbelehrung in der Mitteilung.
Die Mitteilung betrifft nur die Anpassung. Fehlende Versicherungszeiten oder alte Berechnungsfehler gehören zum ursprünglichen Rentenbescheid. Dafür ist ein gesonderter Überprüfungsantrag der richtige Weg.
Für wen gilt die Rentenerhöhung?
Die Erhöhung gilt für alle Renten der gesetzlichen Rentenversicherung: Altersrenten einschließlich Teilrenten, volle und teilweise Erwerbsminderungsrenten sowie Witwen-, Witwer-, Waisen- und Erziehungsrenten. Ein Abschlag bleibt dabei bestehen und wirkt auch auf die erhöhte Rente weiter. Auch die Mütterrente steigt mit, weil die Kindererziehungszeiten als Entgeltpunkte mit dem aktuellen Rentenwert bewertet werden. Wer im Ausland lebt, bekommt die Erhöhung ebenfalls.
Nicht automatisch erhöht werden Betriebsrenten, private Renten und Beamtenpensionen. Für sie gelten eigene Anpassungsregeln.
Rentenerhöhung bei Grundsicherung im Alter
Bekommst du ergänzend Grundsicherung im Alter, zählt die Rente dort als Einkommen. Steigt sie, sinkt die Grundsicherung in der Regel um den Betrag, um den die Rente nach Abzug der Kranken- und Pflegeversicherung gestiegen ist. Vom Plus kommt dann kaum etwas zusätzlich an. Anders kann es aussehen, wenn ein Freibetrag greift, etwa bei mindestens 33 Jahren Grundrentenzeiten (§ 82a SGB XII). Leg die Rentenanpassungsmitteilung in jedem Fall dem Sozialamt vor, sonst kann zu viel gezahlte Grundsicherung später zurückgefordert werden.
Rentenerhöhung bei Witwenrente und eigener Rente
Bei der Witwenrente kann die Erhöhung zwei Seiten haben. Die Witwenrente selbst steigt um 4,24 Prozent. Steigt aber auch deine eigene Rente, wächst das Einkommen, das auf die Witwenrente angerechnet wird.
Gleichzeitig ist der Freibetrag gestiegen. Seit Juli 2026 liegt er ohne Kinder bei 1.122,53 Euro im Monat. Angerechnet werden nach § 97 SGB VI 40 Prozent des Einkommens oberhalb dieser Grenze, und zwar nach gesetzlichen Pauschalabzügen, nicht der Betrag auf deinem Konto. Ob deine Witwenrente am Ende sinkt, lässt sich deshalb nur beurteilen, wenn du die Anrechnung der eigenen Rente mit allen drei Größen durchrechnest. Auf Waisenrenten wird eigenes Einkommen nicht angerechnet.
Gibt es eine doppelte Rentenerhöhung?
Nein, eine zweite jährliche Erhöhung für alle Rentner gibt es nicht. Hinter dem Begriff steckt meist der Zuschlag für ältere Erwerbsminderungsrenten, der im Juli 2024 zusätzlich zur regulären Erhöhung hinzukam.
Den Zuschlag nach § 307i SGB VI erhalten Erwerbsminderungsrenten mit einem maßgeblichen Rentenbeginn zwischen Januar 2001 und Dezember 2018. Er beträgt 7,5 Prozent bei Beginn bis Juni 2014 und 4,5 Prozent bei Beginn von Juli 2014 bis Dezember 2018. Unter bestimmten Voraussetzungen profitieren auch anschließende Alters- und Hinterbliebenenrenten.
Seit Dezember 2025 ist der Zuschlag als zusätzliche Entgeltpunkte in die Rente eingerechnet und steigt mit jeder Anpassung mit. 2026 kommt er nicht noch einmal obendrauf. Wer ihn bereits bekommt, darf ihn in einer eigenen Rechnung nicht doppelt ansetzen. Seit Juli 2026 zählt der Zuschlag allerdings bei der Witwenrente als Einkommen und kann eine Witwenrente senken.
Wie wird die Rentenerhöhung berechnet?
Die Rentenerhöhung ergibt sich aus dem neuen aktuellen Rentenwert. Er legt fest, wie viel ein Entgeltpunkt im Monat wert ist: seit Juli 2026 42,52 Euro, vorher 40,79 Euro.
Der Rentenwert folgt grundsätzlich den Löhnen (§ 68 SGB VI). Einbezogen werden die allgemeine Lohnentwicklung und die beitragspflichtigen Verdienste in der Rentenversicherung. Eine einzelne Lohnmeldung lässt sich deshalb nicht direkt in den nächsten Erhöhungssatz übersetzen.
Bis einschließlich der Anpassung 2031 gilt die Haltelinie von 48 Prozent Rentenniveau nach § 255e SGB VI. Die sonst vorgesehenen Dämpfungen durch Beitragssatz- und Nachhaltigkeitsfaktor werden in dieser Zeit nicht angewendet. 48 Prozent heißt nicht, dass du 48 Prozent deines letzten Gehalts bekommst. Verglichen wird eine Standardrente nach 45 Jahren Durchschnittsverdienst mit dem Durchschnittsentgelt, jeweils nach Sozialabgaben und vor Steuern.
Gleicht die Rentenerhöhung die Inflation aus?
Nicht automatisch. Weil sich die Erhöhung an den Löhnen orientiert, kann eine Rente Kaufkraft gewinnen oder verlieren. 2026 lag das Plus über der Teuerung: Bei 2,8 Prozent Inflation im Juli ergab sich rechnerisch rund 1,4 Prozent mehr Kaufkraft.