Zum Inhalt springen

Rente, Pflege und Schwerbehinderung verständlich erklärt

Welche Leistung passt, welche Frist läuft und welcher Betrag zählt? renten.net verbindet ausführliche Ratgeber, praktische Rechner und aktuelle Nachrichten zu den wichtigsten Fragen rund um Rente, Pflege und Schwerbehinderung.

Direkt zu den wichtigsten Themen

Rente

Rentenbeginn, Rentenhöhe und Rentenart hängen von unterschiedlichen Voraussetzungen ab. Hier findest du die wichtigsten Wege zur Altersrente, Erwerbsminderung und Hinterbliebenenrente.

Zur Rente

Pflege

Pflegegrad, Pflegegeld und Entlastungsleistungen greifen an unterschiedlichen Stellen. Prüfe, welche Hilfen sich kombinieren lassen und welche Fristen wichtig sind.

Zur Pflege

Schwerbehinderung

GdB, Ausweis, Merkzeichen und Nachteilsausgleiche folgen eigenen Regeln. Ordne deinen Bescheid ein und prüfe die passenden nächsten Schritte.

Zur Schwerbehinderung

Rechner für eine schnelle Einschätzung

Mit den Rechnern kannst du wichtige Werte vorab einordnen. Die Ergebnisse ersetzen keinen Bescheid, zeigen aber, welche Angaben und Entscheidungen besonders relevant sind.

Aktuelle Meldungen

Pflegefachkraft passt einer Pflegebedürftigen ein druckentlastendes Sitzkissen an

Pflege zu Hause: Mehr Hilfsmittel jetzt ohne zusätzliche Arztverordnung

Pflegefachpersonen dürfen seit 1. September 2026 deutlich mehr Hilfs- und Pflegehilfsmittel empfehle…
EM-Rentner verlässt nach einem Verfahren das Sozialgericht

BSG stoppt Neuberechnung älterer EM-Renten

Ein neuer Beschluss des Bundessozialgerichts zieht für Bestandsrentner bei der Erwerbsminderungsrent…
Witwe lässt sich von Bestatterin Urnen zeigen

Wird die Witwenrente abgeschafft? Neue Berechnungen erhöhen Reformdruck

Die Witwenrente ist wieder Gegenstand der Rentenreform. Die Alterssicherungskommission verlangt eine…
Arbeitnehmer prüft Rentenversicherungsbeitrag auf seiner Lohnabrechnung

DRV warnt: Rentenbeitrag könnte schon 2027 steigen

Eigentlich sollte der Rentenbeitrag auch 2027 noch bei 18,6 Prozent bleiben. Genau diese Planung ist…
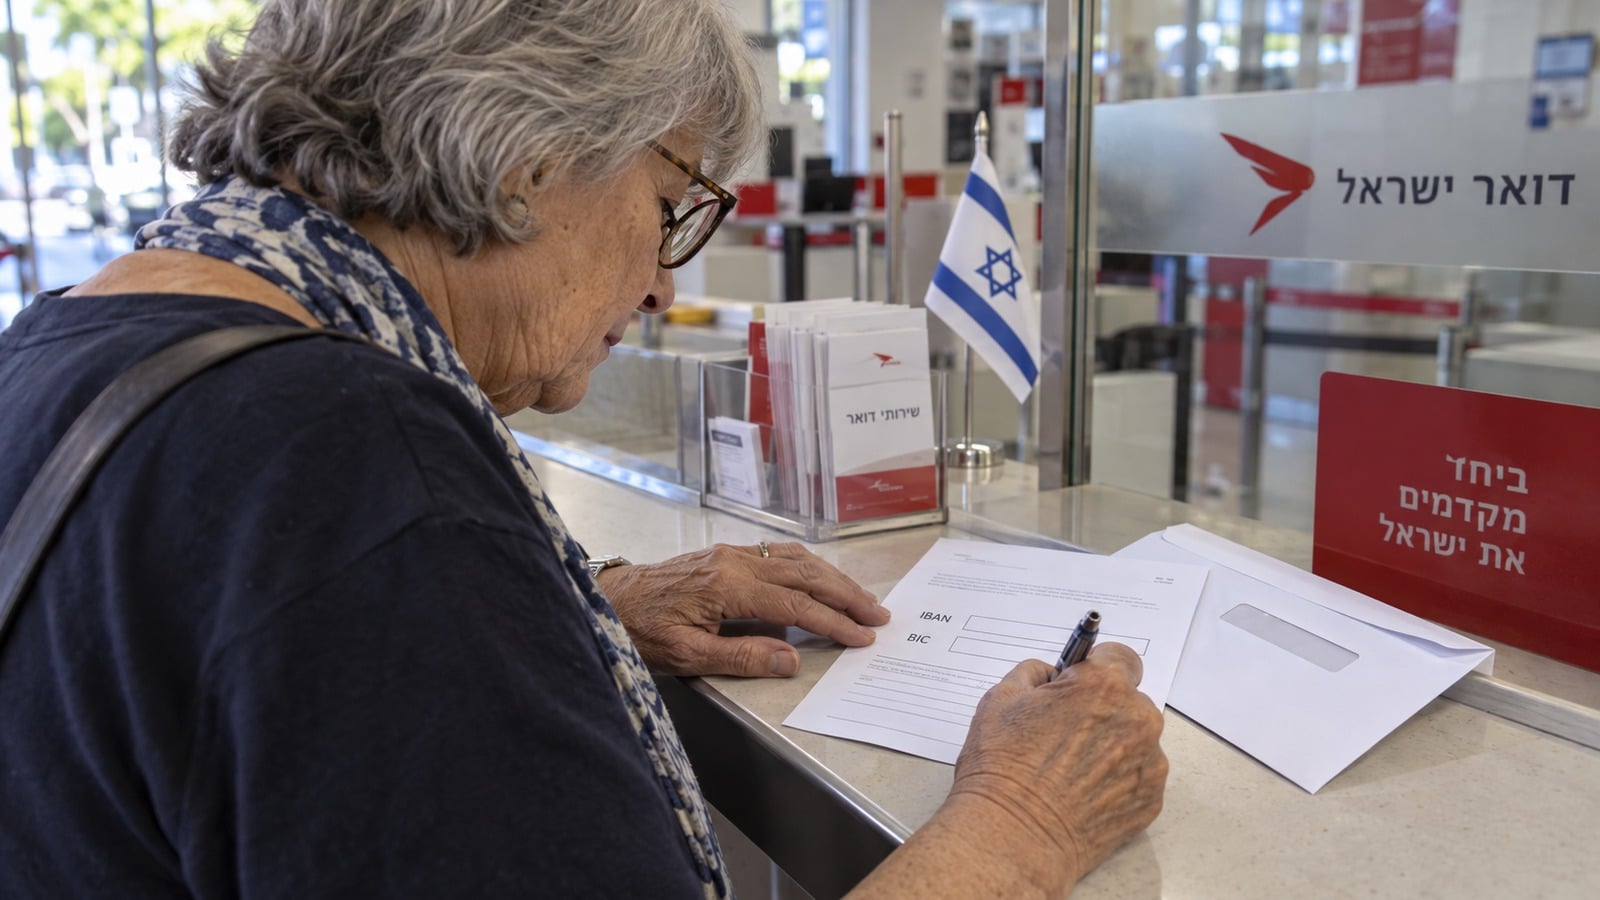
Rentnerin in Israel trägt IBAN und BIC in eine Zahlungserklärung ein

Deutsche Rente nach Israel: Ohne IBAN kann die Überweisung ab Oktober stoppen

Für bestimmte deutsche Rentenzahlungen auf Konten in Israel läuft eine feste Frist ab. Spätestens am…
Zwei Jahre früher ohne Abschlag – neue Rechnung kommt auf 43.000 Euro Vorteil Rund 43.000 Euro kann es wert sein, nach 45 Versicherungsjahren zwei Jahre früher ohne Abschlag in Rente zu gehen. Zu diesem Ergebnis kommt eine neue versicherungsmathematische Modellrechnung von Axel Kleinlein. Die Zahl ist kein zusätzlicher Auszahlungsbetrag und auch keine offizielle Kostenrechnung der Deutschen Rentenversicherung. Sie beziffert den heutigen Barwert des früheren abschlagsfreien Rentenbeginns in einem konkreten Modellfall. Damit bekommt eine politische Frage, die bislang meist über Altersgrenzen und Abschläge geführt wurde, erstmals eine greifbare Größenordnung: Was ist der Vorteil tatsächlich wert, wenn ein Versicherter zwei Jahre früher eine ungekürzte Altersrente beziehen kann? Im Modell sind es gut 43.000 Euro Kleinlein rechnet mit einem Versicherten, der 45 Entgeltpunkte erworben hat und die Voraussetzungen für die Altersrente für besonders langjährig Versicherte erfüllt. Bei einem aktuellen Rentenwert von 42,52 Euro entspricht das einer Bruttorente von 1.913,40 Euro im Monat. Für einen Mann kommt die Berechnung auf 43.125,26 Euro, für eine Frau auf 43.420,08 Euro. Der Unterschied ist gering und ergibt sich aus der statistisch unterschiedlichen Lebenserwartung. Berücksichtigt werden außerdem künftige Rentensteigerungen, Inflation und Sterblichkeit. Entscheidend ist deshalb nicht die Differenz zwischen den beiden Geschlechtern, sondern die Größenordnung insgesamt: Der frühere abschlagsfreie Rentenbeginn hat im Modell einen Wert von gut 43.000 Euro. Das ist deutlich mehr als nur die Summe von 24 zusätzlichen Monatsrenten. Kleinlein berechnet einen Barwert über den erwarteten Rentenbezug hinweg. Warum dieser Vorteil überhaupt entsteht Die Rechnung setzt an einer Besonderheit der Altersrente für besonders langjährig Versicherte an. Wer die Voraussetzungen erfüllt, kann vor der persönlichen Regelaltersgrenze in Rente gehen, ohne die sonst üblichen Abschläge hinnehmen zu müssen. Für Versicherte ab Jahrgang 1964 liegt diese Altersgrenze derzeit bei 65 Jahren, die Regelaltersgrenze bei 67 Jahren. Voraussetzung sind 45 Jahre mit anrechenbaren Versicherungszeiten. Die Deutsche Rentenversicherung weist darauf hin, dass diese Rentenart nicht noch früher gegen Abschläge bezogen werden kann. Bei anderen vorgezogenen Altersrenten werden grundsätzlich 0,3 Prozent für jeden Monat abgezogen, der zwischen dem tatsächlichen Rentenbeginn und der maßgeblichen abschlagsfreien Altersgrenze liegt. Zwei Jahre entsprechen 7,2 Prozentpunkten. Genau diese dauerhafte Kürzung fällt bei der Altersrente nach 45 Versicherungsjahren weg. Die 43.000 Euro sind damit keine Prämie des Staates, sondern der versicherungsmathematische Gegenwert einer gesetzlichen Sonderregel. Die Zahl ist stark – aber sie gilt nicht für jeden So griffig die 43.000 Euro sind, sie lassen sich nicht auf jeden Versicherten übertragen. Kleinlein rechnet mit 45 Entgeltpunkten und einem festgelegten Modell. Wer eine höhere oder niedrigere Rente hat, erhält zwangsläufig einen anderen Wert. Auch die tatsächliche Lebensdauer verändert das Ergebnis. Ebenso wenig lässt sich aus der Rechnung ableiten, dass jeder neue Bezieher dieser Rentenart die Rentenversicherung exakt 43.000 Euro kostet. Wer früher aus dem Erwerbsleben ausscheidet, zahlt in dieser Zeit grundsätzlich keine weiteren Beiträge aus einer fortgesetzten Beschäftigung. Umgekehrt würde ohne die Sonderregel nicht jeder bis zur Regelaltersgrenze weiterarbeiten. Die Rechnung beantwortet deshalb eine engere Frage: Wie groß ist der finanzielle Wert des früheren abschlagsfreien Rentenbeginns in diesem Modell? Genau an den 45 Jahren entzündet sich die Kritik Kleinlein verbindet seine Berechnung mit einem grundsätzlichen Einwand gegen die heutige Regel. Zwei Versicherte können ähnlich viele Rentenpunkte haben und sich bei den anrechenbaren Versicherungszeiten nur knapp unterscheiden. Wer die 45 Jahre erreicht, erhält Zugang zur früheren abschlagsfreien Rente. Wer knapp darunter bleibt, nicht. Dabei sind 45 Versicherungsjahre nicht dasselbe wie 45 reine Arbeitsjahre. Neben Pflichtbeiträgen aus Beschäftigung können unter anderem Zeiten der Kindererziehung, Pflege und bestimmte Sozialleistungszeiten berücksichtigt werden. Die Gegenposition setzt genau dort an: Die Sonderregel soll nicht allein die Höhe der eingezahlten Beiträge abbilden, sondern eine besonders lange Versicherungsbiografie honorieren. Darum geht es in der politischen Auseinandersetzung nicht nur um Kosten, sondern auch um die Frage, ob lange Versicherungszeiten einen früheren abschlagsfreien Rentenbeginn rechtfertigen. Diese Debatte bekommt durch die neue Rechnung eine konkrete finanzielle Größenordnung. Für den geplanten Übergang wird die Zahl politisch brisant Die Alterssicherungskommission empfiehlt, die abschlagsfreie Altersrente nach 45 Versicherungsjahren abzuschaffen. Noch gibt es dazu kein neues Gesetz, die bisherigen Regeln gelten weiter. Bundesarbeitsministerin Bärbel Bas kündigte am 11. September im Bundestag zugleich Vertrauensschutz für rentennahe Versicherte an, die mit einem abschlagsfreien Rentenbeginn nach 45 Versicherungsjahren rechnen. Wie weit dieser Schutz reichen soll, ist offen. Damit entscheidet die konkrete Übergangsregel künftig darüber, wer den bisherigen Vorteil noch nutzen kann und wer länger arbeiten oder Abschläge akzeptieren muss. Kleinleins Modell macht sichtbar, welche Größenordnung hinter diesem Unterschied stehen kann: gut 43.000 Euro.

Rente mit 63: Abschlagsfreiheit ist im Modell 43.000 Euro wert

Was ist es finanziell wert, zwei Jahre früher eine ungekürzte gesetzliche Rente zu bekommen? Eine ne…