Wer nach einem langen Versicherungsleben vorzeitig in Rente geht, muss häufig trotzdem eine dauerhafte Kürzung hinnehmen. Neue Regierungszahlen zeigen, wie lang die Versicherungsverläufe bei der Altersrente nach mindestens 35 Jahren tatsächlich sind: Beim Rentenbeginn 2025 waren es im Schnitt gut 43 Jahre. Entscheidend für einen abschlagsfreien Ruhestand ist aber nicht allein die Länge des Versicherungsverlaufs. Es kommt auch darauf an, welche Zeiten anerkannt werden und ob das notwendige Rentenalter erreicht ist.
Gut acht Jahre mehr als vorgeschrieben
Die Bezeichnung „Altersrente für langjährig Versicherte“ sagt zunächst nur, dass mindestens 35 anrechenbare Jahre erforderlich sind. Wie weit die tatsächlichen Versicherungsverläufe darüber hinausgehen, zeigt eine Regierungsantwort vom 24. September 2026 auf eine Anfrage der Grünen. Bei den neuen Renten dieser Art summierten sich Beitragszeiten und beitragsfreie Zeiten 2025 im Durchschnitt auf 517,05 Monate. Umgerechnet sind das rund 43,1 Jahre.
Die Auswertung umfasst alle Neuzugänge dieser Rentenart, auch solche ohne Abschläge. Sie beschreibt keine ausschließlich gearbeiteten Jahre, weil beitragsfreie Zeiten enthalten sind. Zudem erfasst diese statistische Größe nicht sämtliche Zeiten, die für die 35-jährige Wartezeit zählen. Aus dem Durchschnitt lässt sich deshalb kein individueller Anspruch ableiten.
Für 45 Jahre wird anders gezählt
Für die abschlagsfreie Altersrente für besonders langjährig Versicherte müssen dagegen 45 Jahre nach strengeren Regeln zusammenkommen. Eine lange Versicherungsdauer für die andere Rentenart genügt deshalb noch nicht. Entscheidend ist die Art der gespeicherten Monate.
Der Unterschied kann etwa bei Ausbildungszeiten entstehen. Anerkannte Schul- und Studienzeiten helfen bei der 35-jährigen Wartezeit, zählen aber nicht für die 45 Jahre. Kindererziehung und versicherte Pflege können dagegen auch für den abschlagsfreien Zugang berücksichtigt werden, sodass Jahre ohne Beschäftigung nicht pauschal aus der Rechnung gestrichen werden dürfen. Die Rentenversicherung muss jeden Abschnitt danach einordnen, ob er für die jeweilige Wartezeit zählt.
Besonders genau muss bei Arbeitslosengeld hingesehen werden. Dessen Bezugszeiten können grundsätzlich zu den 45 Jahren zählen, fallen in den letzten zwei Jahren vor Rentenbeginn jedoch regelmäßig heraus. Ausnahmen gelten bei einer Insolvenz oder vollständigen Geschäftsaufgabe des Arbeitgebers. Eine lange Versicherungsbiografie kann damit gerade kurz vor dem geplanten Ruhestand an einzelnen nicht anrechenbaren Monaten scheitern.
Auch 45 Jahre ersetzen das Mindestalter nicht
Selbst wenn die erforderlichen Monate vollständig vorhanden sind, bleibt eine zweite Voraussetzung: die Altersgrenze. Wer 1964 oder später geboren wurde, erhält die abschlagsfreie Altersrente nach 45 Jahren frühestens mit 65. Ein Beginn mit 63 ist bei dieser Rentenart ausgeschlossen, auch gegen einen freiwilligen Abschlag.
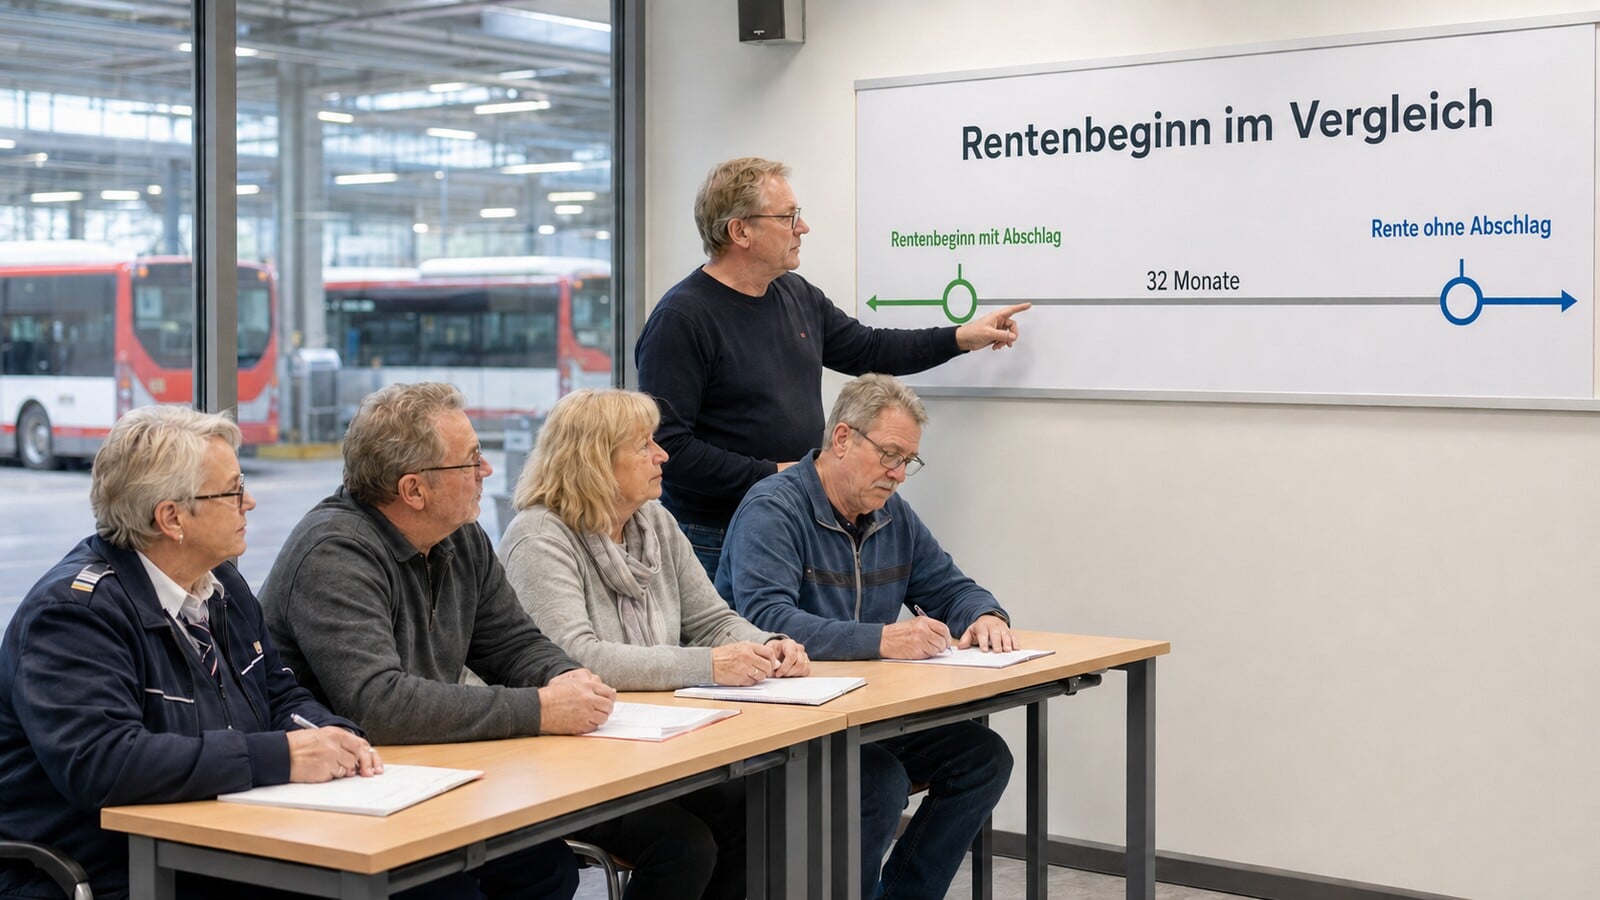
Für einen früheren Beginn kann stattdessen die Altersrente nach mindestens 35 Jahren infrage kommen. Bei denselben Jahrgängen liegt deren abschlagsfreie Grenze aber bei 67. Wer sie mit 63 beansprucht, nimmt sie vier Jahre vorzeitig in Anspruch. Bei 0,3 Prozent Abzug je Monat ergibt das dauerhaft 14,4 Prozent weniger Rente. Zusätzliche Versicherungsjahre verringern diesen Prozentsatz nicht, solange sich Rentenart und Starttermin nicht ändern.
Wer diesen Weg wählt, kann später auch nicht einfach in die abschlagsfreie Altersrente nach 45 Jahren wechseln. Nach bindender Bewilligung einer Altersrente ist der Wechsel in eine andere Altersrente gesetzlich ausgeschlossen. Deshalb sollte vor dem Antrag geklärt werden, welche Monate für beide Wartezeiten anerkannt sind und ab wann die jeweilige Rente beginnen kann. Fehlen nur wenige Monate bis zum abschlagsfreien Zugang, kann ein späterer Rentenbeginn eine lebenslange Kürzung vermeiden.