Wer Anfang der 2000er-Jahre auf mehr Rente hoffte, brauchte Geduld. Zeitweise blieb die Bruttorente drei Sommer hintereinander unverändert. Über die Jahrzehnte haben sich die vielen kleinen und größeren Erhöhungen aber summiert: Aus 1.000 Euro Bruttorente im Juli 2000 wurden bis Juli 2026 rechnerisch rund 1.712 Euro im Westen und 1.968 Euro im Osten.
Das entspricht einem Gesamtplus von 71,2 Prozent im Westen und 96,8 Prozent im Osten. Die Ostrenten haben sich damit seit Juli 2000 beinahe verdoppelt. Ihr Zuwachs liegt um rund 26 Prozentpunkte über dem der Westrenten, weil zum allgemeinen Anstieg über Jahre die Angleichung an den höheren Westwert hinzukam.
Für Juli 2027 zeichnet sich die nächste Erhöhung ab. Nach einem Entwurf des Rentenversicherungsberichts 2026, der Reuters am 3. November vorlag, könnten die Renten bundesweit um weitere 4,09 Prozent steigen. Endgültig festgelegt wird die Anpassung erst im Frühjahr 2027. In den Gesamtzuwachs bis 2026 ist diese Prognose noch nicht eingerechnet.
Rentenerhöhung 2027 soll 4,09 Prozent mehr bringen
Alle Rentenerhöhungen seit 2000 im Überblick
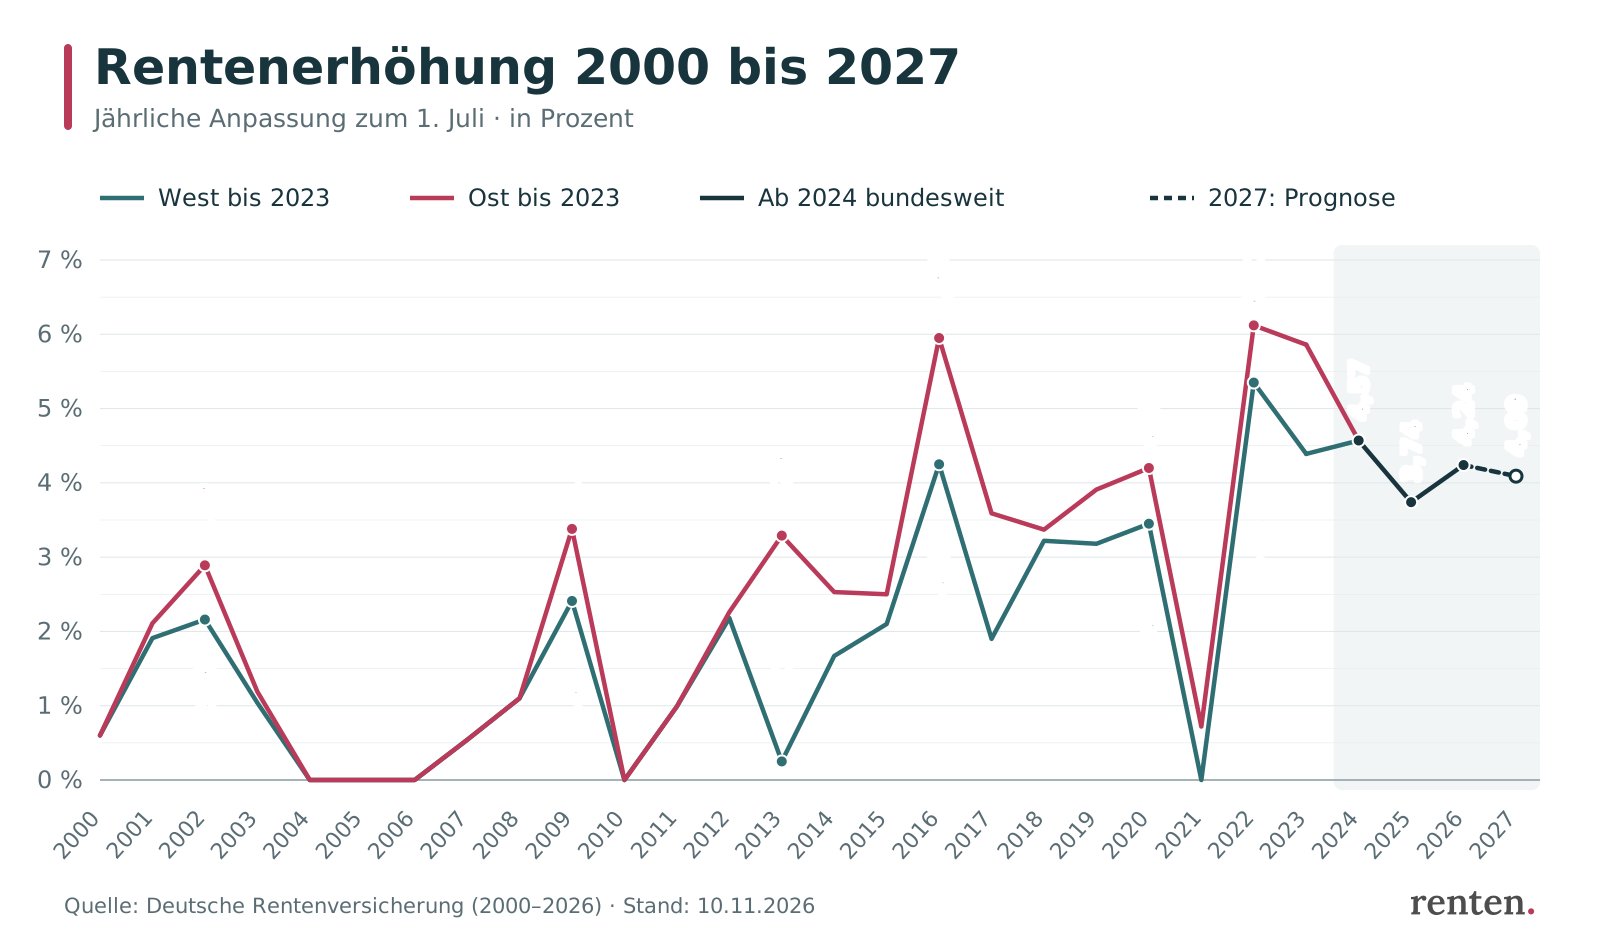
Wie groß der Unterschied ausfällt, zeigt die Zeitreihe der Deutschen Rentenversicherung, hier ergänzt um die Prognose für 2027. Alle Prozentsätze beziehen sich auf die Bruttorente und den jeweiligen 1. Juli. Seit 2024 ist die Erhöhung bundesweit gleich, eine Null bezeichnet eine ausgebliebene Anpassung.
| Jahr | West | Ost |
|---|---|---|
| 2027 | 4,09 %* | |
| 2026 | 4,24 % | |
| 2025 | 3,74 % | |
| 2024 | 4,57 % | |
| 2023 | 4,39 % | 5,86 % |
| 2022 | 5,35 % | 6,12 % |
| 2021 | 0,00 % | 0,72 % |
| 2020 | 3,45 % | 4,20 % |
| 2019 | 3,18 % | 3,91 % |
| 2018 | 3,22 % | 3,37 % |
| 2017 | 1,90 % | 3,59 % |
| 2016 | 4,25 % | 5,95 % |
| 2015 | 2,10 % | 2,50 % |
| 2014 | 1,67 % | 2,53 % |
| 2013 | 0,25 % | 3,29 % |
| 2012 | 2,18 % | 2,26 % |
| 2011 | 0,99 % | 0,99 % |
| 2010 | 0,00 % | 0,00 % |
| 2009 | 2,41 % | 3,38 % |
| 2008 | 1,10 % | 1,10 % |
| 2007 | 0,54 % | 0,54 % |
| 2006 | 0,00 % | 0,00 % |
| 2005 | 0,00 % | 0,00 % |
| 2004 | 0,00 % | 0,00 % |
| 2003 | 1,04 % | 1,19 % |
| 2002 | 2,16 % | 2,89 % |
| 2001 | 1,91 % | 2,11 % |
| 2000 | 0,60 % | 0,60 % |
Drei Nullrunden hintereinander
Besonders zäh waren die Jahre 2004 bis 2006, als die Bruttorente drei Sommer hintereinander unverändert blieb. Erst 2007 gab es wieder ein Plus, das mit 0,54 Prozent allerdings bescheiden ausfiel. Auch danach folgte kein stetiger Aufschwung: 2010 mussten Rentner in beiden Landesteilen erneut eine Nullrunde hinnehmen.
Selbst eine Erhöhung brachte mitunter kaum Entlastung. So kamen 2013 bei einer Westrente von 1.000 Euro brutto lediglich 2,50 Euro im Monat hinzu, weil die Anpassung nur 0,25 Prozent betrug. Im Osten stiegen die Renten im selben Jahr dagegen um 3,29 Prozent.
2016 kam der große Sprung, 2022 der Rekord
Von den kleinen Schritten der frühen Jahre hob sich 2016 deutlich ab. Mit 4,25 Prozent im Westen und 5,95 Prozent im Osten überschritten die Anpassungen erstmals im betrachteten Zeitraum die Vier-Prozent-Marke.
Eine durchgehende Erfolgsserie wurde daraus nicht. Die Corona-Folgen und zusätzlich erfasste Beschäftigte mit niedrigen Verdiensten drückten den für 2021 maßgeblichen Lohndurchschnitt. Die Westrenten blieben deshalb unverändert, während die Rentengarantie eine Kürzung verhinderte. Im Osten brachte die weiterlaufende Angleichung an den Westwert immerhin 0,72 Prozent mehr.
Umso größer fiel der Sprung im folgenden Jahr aus. Gestützt auf kräftig gestiegene Löhne erreichte die Rentenanpassung 2022 mit 5,35 Prozent im Westen und 6,12 Prozent im Osten den Höchststand seit 2000. Dabei wurde die Erhöhung im Westen sogar gebremst, weil eine zuvor verhinderte Kürzung mit dem neuen Plus verrechnet wurde.
2023 endet der Unterschied beim Rentenwert
Im Osten kam zu den allgemeinen Anpassungen über Jahre das Aufholen gegenüber dem Westen hinzu. Die stärkere Lohnentwicklung im Osten ermöglichte schließlich 2023 die vollständige Angleichung, ein Jahr früher als gesetzlich vorgesehen. Damals stiegen die Ostrenten um 5,86 Prozent, die Westrenten um 4,39 Prozent.
Seitdem gilt derselbe Rentenwert, also derselbe monatliche Bruttobetrag je Rentenpunkt. Weil beide Reihen nun vom gleichen Wert ausgehen, fällt seit 2024 auch die prozentuale Erhöhung gleich aus.
Jede Erhöhung wirkt bei der nächsten weiter
Die Jahreswerte lassen sich nicht einfach zusammenzählen. Jede Erhöhung vergrößert die Grundlage für die nächste Anpassung. Für die Beispielrechnung bilden 1.000 Euro Bruttorente unmittelbar nach der Anpassung im Juli 2000 den Ausgangspunkt. Alle späteren Erhöhungen bis Juli 2026 wirken auf den jeweils schon gestiegenen Betrag. Die Rentenansprüche selbst bleiben dabei unverändert, zusätzliche Ansprüche durch weitere Arbeit kommen in dieser Rechnung nicht hinzu.
Wie die Renten im Vergleich zu den Löhnen abschneiden
Ob die Erhöhungen mit den Einkommen der Beschäftigten mithalten, zeigt ein Blick auf die amtliche Lohnzeitreihe der Statistischen Ämter des Bundes und der Länder. Danach stiegen die durchschnittlichen jährlichen Bruttolöhne und -gehälter je Arbeitnehmer in Deutschland von 25.497 Euro im Jahr 2000 auf 48.017 Euro im Jahr 2025. Das ist ein Plus von 88,3 Prozent.
Für diesen Vergleich endet auch die Rentenrechnung 2025, dem jüngsten vollständigen Jahr der Lohnreihe. Zwischen Juli 2000 und Juli 2025 erhöhten sich die Westrenten um 64,2 Prozent und die Ostrenten um 88,8 Prozent. Während die Westrenten deutlich hinter dem bundesweiten Lohnzuwachs zurückblieben, erreichten die Ostrenten einschließlich ihrer Angleichung nahezu denselben Anstieg.
Die Lohnstatistik umfasst Vollzeit, Teilzeit und geringfügige Beschäftigung. Verglichen werden jährliche Durchschnittsverdienste mit den Rentenbeträgen nach der jeweiligen Juli-Anpassung. Beide Entwicklungen sind ohne Abzug der Inflation gerechnet. Wie viel von der höheren Rente auf dem Konto ankommt, hängt vom Unterschied zwischen Bruttorente und Zahlbetrag sowie einer möglichen Einkommensteuer ab. Was sich davon kaufen lässt, entscheiden die Preise.

Peter Piekarz ist Fachjournalist für Sozialrecht und Chefredakteur von renten.net. Seit über 20 Jahren schreibt er über die soziale Absicherung in Deutschland und hat mehr als 1.000 Fachartikel und Nachrichten verfasst. Seine Schwerpunkte sind die gesetzliche Rentenversicherung und die Sozialhilfe. Seine Beiträge stützt er auf Gesetze, Gerichtsentscheidungen und Angaben von Behörden und Rentenversicherung. Außerdem konzipiert er die Rechner von renten.net, mit denen Leser zum Beispiel ihren Rentenbeginn oder ihre Rentenpunkte ermitteln können.