Die Rentenkasse gibt deutlich mehr aus, als sie einnimmt, und die Lücke wächst rasant. Für Rentner ist das mehr als eine Haushaltsfrage. An der Rentenerhöhung im kommenden Sommer ändert sich nach jetzigem Stand nichts, danach aber geraten die Erhöhungen unter Druck. Die laufenden Zahlungen bleiben gesichert. Offen ist, wie die Politik die steigenden Kosten zwischen Beitragszahlern, Steuerzahlern und Rentnern verteilt.
Vorgestellt hat die neue Herbstschätzung Anja Piel, Vorsitzende des Bundesvorstands der Deutschen Rentenversicherung Bund, am 10. November 2026 in Würzburg. Für 2026 erwartet die Rentenversicherung danach ein Defizit von 10,8 Milliarden Euro, fast dreimal so viel wie im Vorjahr. Die Rechnung umfasst die allgemeine Rentenversicherung ohne die knappschaftliche Rentenversicherung.
| Posten | 2026 geschätzt | 2025 Ergebnis |
|---|---|---|
| Einnahmen | 432,4 Mrd. € | 417,4 Mrd. € |
| Ausgaben | 443,2 Mrd. € | 421,3 Mrd. € |
| Defizit | 10,8 Mrd. € | 3,9 Mrd. € |
Finanzentwicklung der allgemeinen Rentenversicherung ohne knappschaftliche Rentenversicherung. Quelle: Herbstschätzung der Deutschen Rentenversicherung, November 2026.
Obwohl mehr Geld hereinkommt, wachsen die Ausgaben noch stärker. Dazu tragen die Rentenerhöhung um 4,24 Prozent im Juli 2026 und die zunehmende Zahl der Rentner aus den geburtenstarken Jahrgängen bei. Die Rücklage gleicht die Lücke vorerst aus, schrumpft dadurch aber von 41,3 Milliarden Euro Ende 2025 auf voraussichtlich 31,2 Milliarden Euro Ende 2026.
Dieser Abbau ist gesetzlich vorgesehen, damit die Beiträge zunächst stabil bleiben. Die Rentenzahlungen werden unterdessen weiter aus den laufenden Einnahmen finanziert. Reicht das verfügbare Geld vorübergehend nicht aus, muss der Bund nach § 214 SGB VI die fehlenden Mittel als Liquiditätshilfe bereitstellen. Die Bundesgarantie sichert damit auch die Überweisungen bei einem kurzfristigen Engpass ab.
Höhere Beiträge können das Rentenplus bremsen
Die Rücklage verhindert allerdings keinen dauerhaften Beitragsanstieg. Ende 2027 soll sie nur noch 0,37 Monatsausgaben umfassen und damit knapp über der gesetzlichen Mindestreserve von 0,3 Monatsausgaben liegen. Gemeint sind dabei die Ausgaben nach Abzug bestimmter Bundesmittel und Erstattungen. Würde der Puffer bei unverändertem Beitragssatz die Untergrenze voraussichtlich unterschreiten, müsste der Satz nach § 158 SGB VI angehoben werden. Für 2028 erwartet die Rentenversicherung deshalb einen Rentenbeitrag von 19,7 Prozent, nach weiterhin 18,6 Prozent im Jahr 2027.
Zusätzlichen Druck erzeugt die Haushaltsplanung des Bundes. Die Bundesregierung will den zusätzlichen Bundeszuschuss 2027 um eine Milliarde Euro niedriger ansetzen als bisher geplant und so den Bundeshaushalt entlasten. Das sieht der Regierungsentwurf zum Haushaltsbegleitgesetz 2027 vor. Nach Rechnung der Rentenversicherung entspricht eine Milliarde Euro rund 0,05 Beitragssatzpunkten. Weitere Einschnitte könnten laut Piel den Beitragsanstieg vorziehen oder vergrößern.
Mehr Beschäftigung würde die Finanzierung stärken, weil zusätzliche Arbeitnehmer Beiträge einzahlen. Bleibt dieser Zuwachs aus, lässt sich die steigende Last schwerer auffangen, ohne Beiträge, Bundesmittel oder Leistungen zu verändern.
Ein höherer Rentenbeitrag belastet zunächst den Arbeitslohn. Mittelbar kann er aber auch das Rentenplus dämpfen: Werden Beschäftigte durch steigende Sozialbeiträge stärker belastet als Rentner, bleibt ihnen ein kleinerer Anteil ihres Bruttolohns. Das fließt in die Berechnung der Rentenanpassung ein, sodass die Erhöhung geringer ausfallen kann als allein aufgrund der Lohnentwicklung.
Daran ändert die bis einschließlich 2031 geltende Haltelinie von 48 Prozent beim Rentenniveau nichts. Das Rentenniveau vergleicht die Standardrente nach 45 Jahren mit Durchschnittsverdienst mit dem Durchschnittslohn, jeweils nach Sozialabgaben und vor Steuern. Wenn höhere Beiträge den verfügbaren Durchschnittslohn drücken, fällt auch der Vergleichswert für die Rente niedriger aus.
Ein schwächeres Plus wirkt dabei über den ersten Monat hinaus. Würde eine Erhöhung bei 1.500 Euro Bruttorente beispielsweise um einen Prozentpunkt kleiner ausfallen, läge die Monatsrente 15 Euro unter dem Betrag bei der höheren Anpassung. Über ein volles Jahr entstünde ein Abstand von 180 Euro. Bei späteren gleichen Anpassungssätzen bleibt der Abstand bestehen, weil diese Erhöhungen auf dem jeweils erreichten Rentenbetrag aufbauen.
Nach 2031 drohen zusätzliche Bremsen
Bis 2031 bleibt das Rentenniveau geschützt. Nach dem Auslaufen der Haltelinie rechnet Piel in ihrem Redebeitrag mit einem Rückgang, die Renten würden dann gegenüber den Löhnen zurückfallen. Verstärken würde diesen Effekt ein stärkerer Nachhaltigkeitsfaktor, wie ihn die Alterssicherungskommission empfiehlt und die Bundesregierung mit ihrer Rentenreform umsetzen will. Er berücksichtigt das Verhältnis von Rentnern zu Beitragszahlern und könnte auch die Erhöhungen bereits laufender Renten zusätzlich bremsen.
Für künftige Rentner soll eine neue gesetzliche Kapitalrente gegensteuern. Weil sie erst über Jahre Erträge aufbaut, sollen Neurentner ab 2032 zusätzlich einen steuerfinanzierten Übergangsfaktor erhalten. Wie viel diese Instrumente ausgleichen, hängt von der Ausgestaltung der Rentenreform ab. In der Finanzschätzung der Rentenversicherung ist sie noch nicht berücksichtigt.
Rentenerhöhung 2027 bleibt vorerst auf Kurs
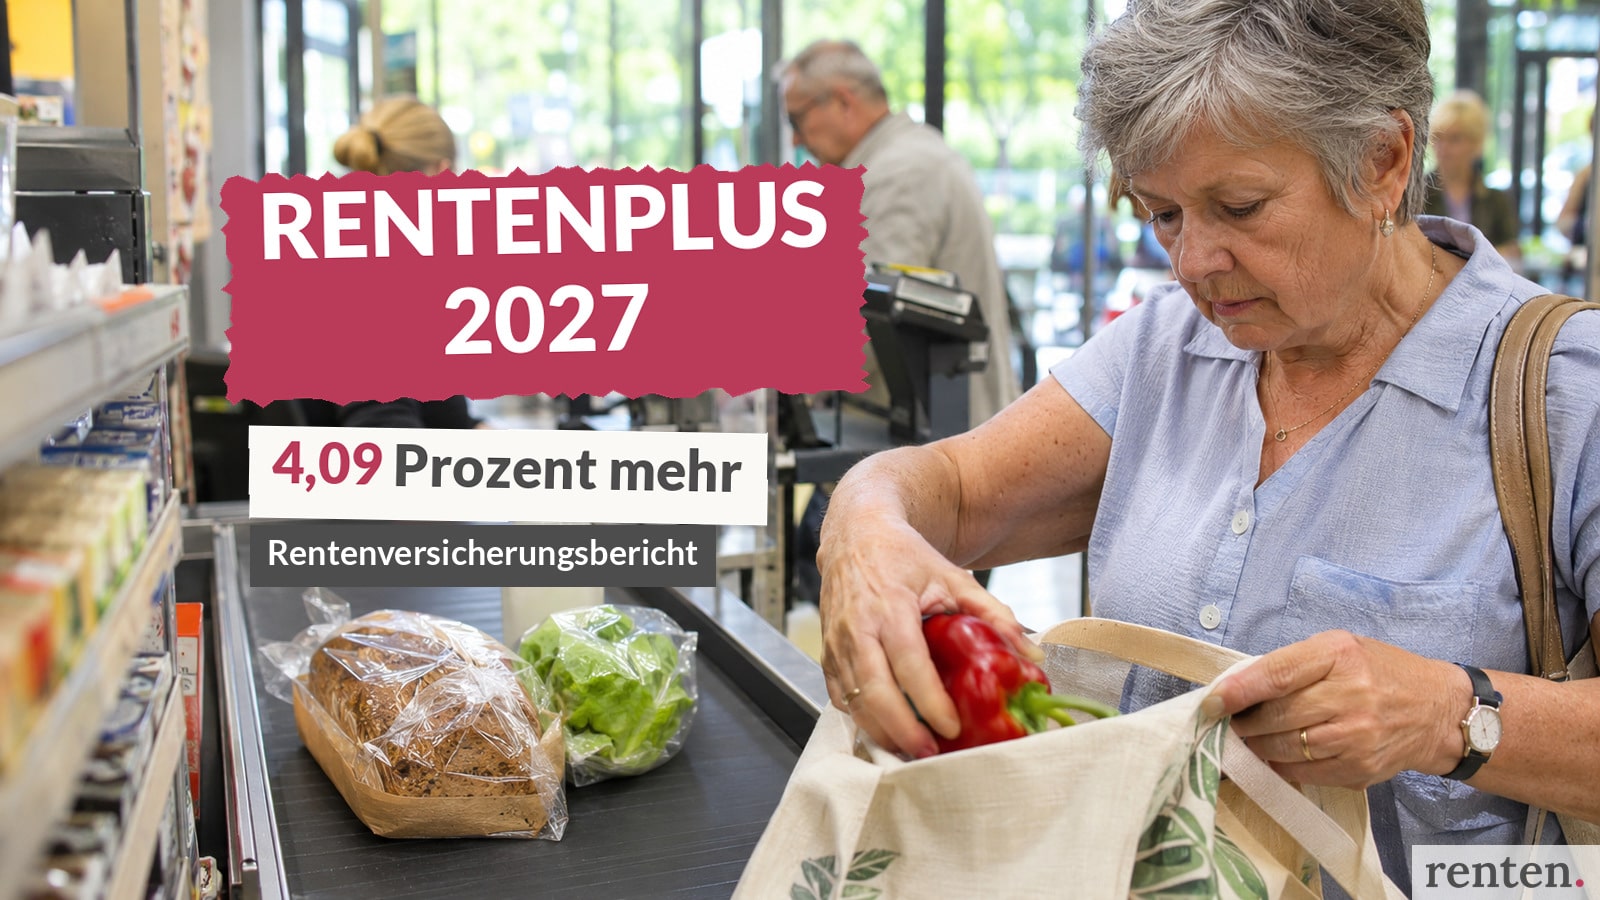
Für den nächsten Rentensommer bleibt es bei der Schätzung von 4,09 Prozent mehr Rente ab Juli 2027. Der Wert stammt aus dem Entwurf des Rentenversicherungsberichts 2026. Bei 1.500 Euro Bruttorente brächte die Rentenerhöhung 2027 monatlich 61,35 Euro mehr. Nach Kranken- und Pflegeversicherung blieben davon bei heutigen Beitragssätzen knapp 54 Euro. Weil der Zusatzbeitrag je nach Krankenkasse schwankt, lässt sich die erwartete Erhöhung im Renten-Auszahlungsrechner mit dem eigenen Kassenbeitrag durchrechnen. Weil der Beitragssatz 2027 bei 18,6 Prozent bleiben soll, dämpft ein höherer Rentenbeitrag diese Anpassung noch nicht. Wie viel es tatsächlich wird, ergibt sich im Frühjahr aus der gesetzlichen Berechnung, sobald die erforderlichen Lohndaten vorliegen.

Peter Piekarz ist Fachjournalist für Sozialrecht und Chefredakteur von renten.net. Seit über 20 Jahren schreibt er über die soziale Absicherung in Deutschland und hat mehr als 1.000 Fachartikel und Nachrichten verfasst. Seine Schwerpunkte sind die gesetzliche Rentenversicherung und die Sozialhilfe. Seine Beiträge stützt er auf Gesetze, Gerichtsentscheidungen und Angaben von Behörden und Rentenversicherung. Außerdem konzipiert er die Rechner von renten.net, mit denen Leser zum Beispiel ihren Rentenbeginn oder ihre Rentenpunkte ermitteln können.